Oleh: Anthony Budiawan, Managing Director Political Economy and Policy Studies (PEPS)
PADA 30 Januari 2026, MSCI sudah memberi peringatan bahwa status Bursa Efek Indonesia dapat diturunkan dari Emerging Market ke Frontier Market bila tidak ada perbaikan terutama dalam transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan tidak adanya penegakan hukum yang berarti. Hari itu juga Direktur Utama BEI mengundurkan diri.
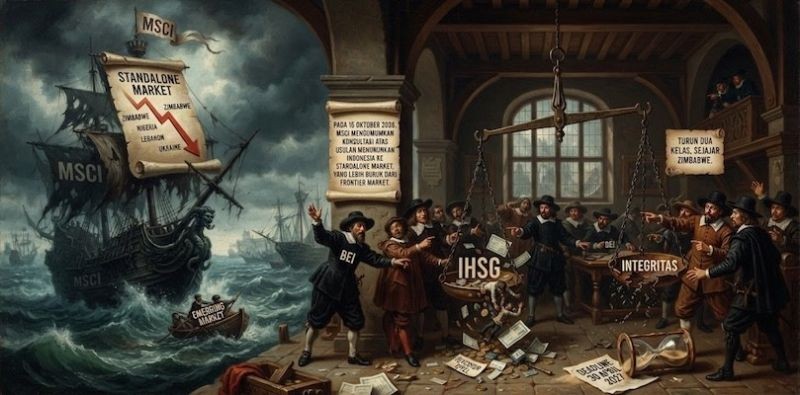
Sembilan bulan kemudian, MSCI memberi peringatan lanjutan yang lebih keras. MSCI tidak lagi bicara Frontier Market. Pada 15 Oktober 2026, MSCI mengumumkan membuka konsultasi atas usulan menurunkan Indonesia ke Standalone Market, yang lebih buruk daripada Frontier Market.
Pasar bereaksi keras pagi ini. IHSG dibuka di 5.393,92, anjlok 8,01% dari penutupan kemarin di 5.863,78, dan langsung kena trading halt. Pukul 09.32 WIB indeks berada di 5.205,92, turun 657,86 poin atau 11,22%. Titik terendah hari ini, 5.193,22, sekaligus level terendah dalam 52 minggu, dan dalam 5 tahun terakhir: ya, terendah dalam 5 tahun terakhir. Dari puncak 52 minggu di 9.174,47, IHSG sudah kehilangan sekitar 43%.
Turun dua kelas, sejajar Zimbabwe
Standalone Market adalah kategori untuk negara yang tidak memenuhi syarat Emerging maupun Frontier Market. Ini berarti penurunan dua kelas. Anggota kelompok Standalone Market antara lain Zimbabwe, Nigeria, Lebanon, dan Ukraina. Tidak ada satu pun negara Asia Pasifik di dalamnya. Indonesia, ekonomi terbesar di Asia Tenggara, akan menjadi yang pertama.
Penilaian MSCI itu menunjuk persis pada kelemahan yang sudah lama dibiarkan: transparansi, diskresi regulasi, dan ketidakpastian kebijakan. Dalam tulisan pada 31 Januari 2026, kami menegaskan bahwa akar masalah pasar modal Indonesia adalah kegagalan pengawasan yang bersifat struktural dan berlangsung lama serta diketahui oleh oknum pejabat, bukan sekadar ulah pelaku pelanggaran.
Indikasi manipulasi harga saham sudah terjadi sejak penawaran perdana, misalnya seperti pada IPO GoTo yang kontroversial, dan berlanjut di pasar sekunder lewat saham "gorengan" yang diketahui publik secara luas. Pelaku manipulasi keluar dengan untung besar, investor ritel terjebak. Korbannya kemudian meluas ke investor institusi pengelola dana publik, seperti Dana Pensiun dan Asuransi Jiwasraya.
Penindakan kerap datang terlambat. OJK dan BEI baru bergerak setelah kerugian membesar atau perkara sudah masuk ranah pidana. Pelaku kecurangan memahami probabilitas tertangkap kecil, sedangkan keuntungan manipulasi sangat besar. Bagi mereka, manipulasi adalah strategi rasional. Itulah moral hazard regulasi, dan itulah yang dibaca MSCI sebagai dugaan perdagangan terkoordinasi yang tidak pernah dibuktikan.
Peringatan Januari lalu juga menyoroti ketidakpastian kebijakan dan peradilan yang lemah dalam sengketa investor. Investor global menilai ketidakpastian hukum lebih berbahaya daripada pertumbuhan ekonomi yang rendah. Presiden Prabowo di Davos berjanji menegakkan hukum demi menjaga kepercayaan investor. Janji itu nampaknya belum menjadi praktik di bursa.
Faktor eksternal bukan jawaban
Pemberitaan hari ini menyebut kenaikan inflasi produsen Amerika Serikat, serangan di Aden, dan rumor reshuffle kabinet sebagai penyebab guncangan eksternal yang menimpa semua bursa. Ini adalah jawaban salah alamat.
Yang khas Indonesia adalah pernyataan MSCI, dan pernyataan itu lahir dari persoalan di dalam negeri: transparansi dan penegakan hukum di Bursa. Menjawab potensi penurunan kelas ini dengan "fundamental ekonomi kuat" juga salah alamat. Fundamental ekonomi tidak berarti banyak bagi investor a[abila harga saham bisa direkayasa dan pelakunya tidak tersentuh.
BEI meminta klarifikasi kepada MSCI atas peringatan kedua ini. Itu langkah yang salah arah. MSCI telah menjelaskan alasannya secara tegas dan transparan sehingga tidak lagi berutang penjelasan kepada bursa. Sebaliknya, otoritas yang berutang penjelasan kepada investor dan publik adalah OJK dan BEI: mengapa perdagangan yang diduga terkoordinasi dan terindikasi manipulatif dibiarkan selama bertahun-tahun?
Yang harus dilakukan sebelum 30 April 2027
Konsultasi MSCI terbuka sampai 30 April 2027, dan keputusan final diumumkan paling lambat 30 Juni 2027. MSCI sudah menyatakan akan melanjutkan usulannya kecuali ada bukti material perbaikan tata kelola. Bukti material berarti tindakan, bukan peraturan baru. Tiga hal harus segera dilakukan:
Pertama, buka identitas pemilik manfaat akhir (ultimate beneficial owner) seluruh emiten, dan mewajibkan pelaporan kepemilikan efektif, bukan sekadar nama kustodian.
Kedua, tegakkan hukum terhadap pelaku manipulasi harga saham dan perdagangan terkoordinasi, termasuk kasus lama yang dibiarkan. Efek jera hanya lahir dari hukuman, bukan dari sanksi administratif.
Ketiga, bangun sistem peringatan dini berbasis risiko dan periksa semua pejabat terkait apakah ada pembiaran perdagangan terkoordinasi.
Penurunan status memaksa dana indeks global menjual saham Indonesia. Penjualan ini akan memicu arus modal keluar secara besar-besaran dan menekan kurs rupiah. Pemerintah sudah diperingatkan sejak Januari lalu.
Enam setengah bulan menuju tenggat konsultasi pada April 2027 adalah kesempatan terakhir untuk membuktikan bahwa penegakan hukum di pasar modal dapat berjalan baik. 



KOMENTAR ANDA